Skala dezinformacji (rzadko używam tak ostrych określeń, ale tym przypadku są w pełni uzasadnione) na temat faktur w KSeF przekroczyła już pewne granice. Okazuje się, że przepisy na ten temat mają (jakoby) wyższą rangę niż: prawo UE, Kodeks Cywilny, Kodeks Karny, a nawet Konstytucja. O co tu idzie? Czy jest to zalew wtórnej głupoty autorstwa AI? Przecież internet wypchano (jak przysłowiowy siennik słomą) dezinformacją na temat KSeF, a teraz tylko powiela on w różnych wariantach te absurdy. Może jest to znane od dawna zagadanie („przykrycie”) katastrofy przez usłużnych lobbystów? A może (najbardziej pesymistyczny scenariusz) jest to świadoma destrukcja czegoś, co dobrze funkcjonowało od dziesięcioleci po to, aby zaszkodzić całej gospodarce? Wszak faktura VAT była najważniejszym „papierem wartościowym” („bez doręczonej faktury VAT nie płacę”, „nie było faktury, nie ma wymagalnej wierzytelności”, itp.). Nie dajmy się zwariować: przepisy o VAT i funkcjonujący „talmud” na ich temat nie uchyla przepisów Konstytucji RP, prawa UE, Kodeksów Cywilnego i Karnego i innych ustaw oraz nie zmienia i nie zastępuje umów cywilnoprawnych. Przepisy o KSeF regulują status wystawionego WYŁĄCZNIE dla potrzeb podatku od towarów i usług jednego z dokumentów ewidencyjnych, który ustawowo ma bardzo ograniczoną rolę. Jego wykorzystanie dla innych potrzeb niż rozliczenie tego podatku zależy od woli strony umów lub wynika z przepisów szczególnych. Wymieńmy więc wszystkie najważniejsze przypadki dezinformacji na temat KSeF. I tak:
- nieprawdą jest, że wysłanie faktury do KSeF jest „jej wprowadzeniem do obrotu prawnego”: jest to wyłącznie niezbędna czynność techniczno-prawna skutkująca WYSTAWIENIEM FAKTURY VAT, co jest odrębnym stanem niż jej wprowadzenie do obrotu prawnego. Oczywiście sam pomysł jest absurdalny, ale KSeF (czyli Krajowa Administracja Skarbowa), jest obowiązkowym współuczestnikiem wystawiania faktury w tej postaci, czyli bierze współodpowiedzialność za jej powstanie i treść, zwłaszcza gdy potwierdza ona nieprawdę,
- wysłanie faktury do KSeF jest istotą wystawienia tego dokumentu i nie rodzi jakiejkolwiek wierzytelności w stosunku do formalnego adresata tej faktury: na ten temat opowiedziano niezliczoną ilość absurdów (nawet emitowano na ten temat reklamy!); zadajmy więc pytanie, czy fakt, że wysłano do KSeF fakturę adresowaną formalnie na dowolnie wybrany podmiot oraz na równie dowolną wybraną kwotę rodzi jakiekolwiek skutki cywilnoprawne po stronie jej nominalnego adresata? W KSeF są dziś miliony takich faktur a będzie ich jeszcze więcej,
- pojawienie się w KSeF (czyli urzędowe nadanie fakturze jej numeru identyfikacyjnego) nie rodzi jakichkolwiek obowiązków po stronie formalnego adresata tej faktury, a przede wszystkim nie rodzi nawet obowiązku zapoznania się z tym dokumentem; zresztą większość adresatów nie ma takiej prawnej i technicznej możliwości i nie chce tego robić,
- fikcja prawna „otrzymania” tego dokumentu poprzez KSeF („uznaje się za otrzymanie”, o czym mowa w art. 106na ust. 3 ustawy o VAT) rodzi wyłącznie pewną możliwość: jeżeli adresat ma NIP i posługuje się nim dla potrzeb tej czynności i ma takie umiejętności, może ją sobie ściągnąć. Nic więcej. Może również zażądać udostępnienia tej faktury w innej postaci, nikt mu tego nie zabroni, a wystawca musi to zrobić,
- przepisy o KSeF nie zmieniają ani nie uzupełniają treści umów dotyczących sprzedaży towarów i świadczenia usług: jeżeli w umowie mowa jest o „doręczeniu faktury w postaci papierowej lub elektronicznej jako warunku rozpoczynającego bieg terminu płatności”, to wysyłanie faktur do KSeF nie ma żadnego znaczenia prawnego (bo z istoty nie ma),
- nieprawdą jest, że jest tylko jedna postać faktury: wręcz odwrotnie – każda jej postać jest legalna i dana czynność może być dokumentowana zarówno w postaci papierowej jak i elektronicznej i ustrukturyzowanej,
- wizualizacja jest fakturą w rozumieniu ustawy o VAT: każdy dokument zawierający dane wymagane ustawą dla faktury jest w rozumieniu art. 2 pkt 31 tym dokumentem,
- musi obowiązywać tryb anulowania faktur ustrukturyzowanych wystawionych pod wpływem niezawinionego błędu – tak nakazuje prawo UE. Brak tego trybu jest niezgodny ze wspólnotowym systemem VAT.
Co najważniejsze, wszystkie oszustwa popełnione przy pomocy faktur ustrukturyzowanych są pośrednio autoryzowane przez przepisy o KSeF, bowiem z mocy prawa KSeF zapewnia ich „autentyczność pochodzenia”.
Wszyscy obawialiśmy się destrukcji systemu fakturowania w wyniku tej „reformy”. Przed katastrofą uratowała nas postawa podatników, którzy fakturują po staremu lub… przestali fakturować. Czy ktoś jeszcze pamięta „rewelacje” na temat wzrostu dochodów budżetowych dzięki KSeF?
Nie po raz pierwszy ponawiam propozycję merytorycznej debaty na temat KSeF, która pozwoli racjonalizować wdrażanie tego niezbyt udanego pomysłu.
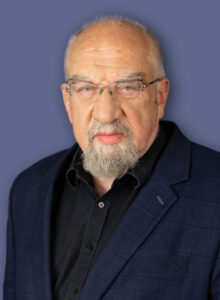
Prof. dr hab. Witold Modzelewski
Prezes Zarządu
 (+48) 22 517 30 99
 witold.modzelewski@isp-modzelewski.pl

